
Le dispositif Pinel n’est plus accessible depuis le 1er janvier 2025 : seuls les investissements réalisés jusqu’au 31 décembre 2024 en bénéficient, sous réserve de respecter leurs engagements de location. Il est toutefois toujours possible de bénéficier d’un avantage fiscal en investissant dans l’immobilier, notamment rénové avec le dispositif Denormandie.
LE ZONAGE PINEL : ZONE A BIS, A ET B1
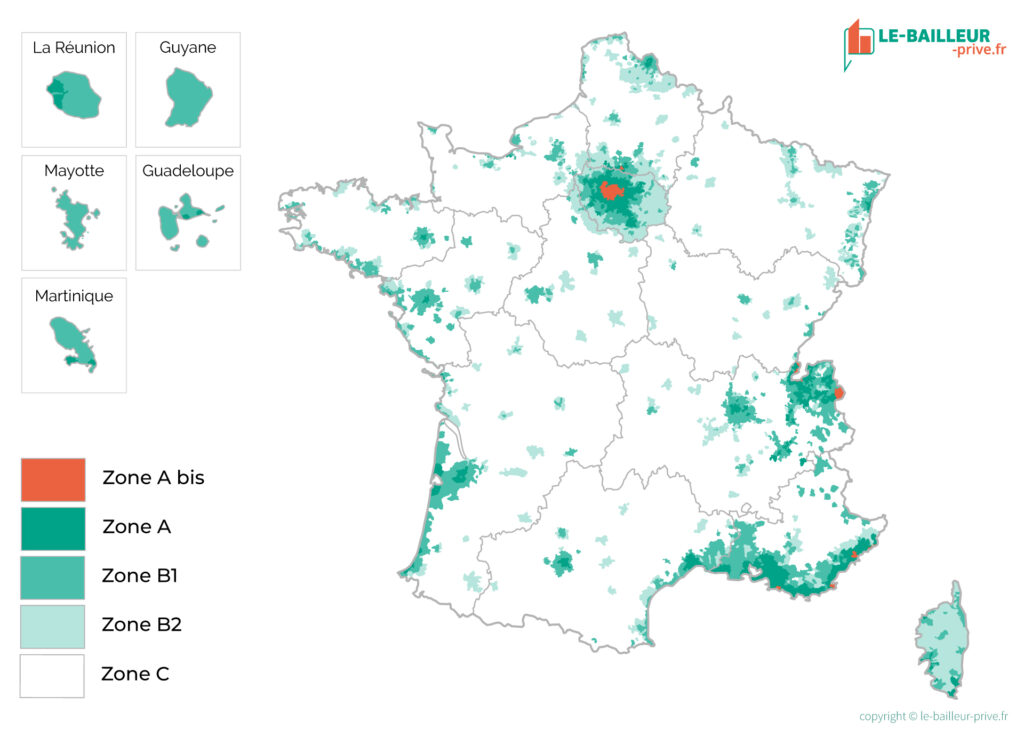
Mener un investissement locatif par l’intermédiaire du dispositif Pinel était limité géographiquement. Seules certaines zones permettaient aux investisseurs d’être éligibles au dispositif. Dès 2018, le zonage d’éligibilité à la loi Pinel a été revu et recentré, et à nouveau depuis le 5 juillet 2024, afin de mieux correspondre à la réalité de la tension du marché. La zone B2, au préalable accessible en loi Pinel, ne l’était plus. Seuls les logements en zone Abis, A et B1 étaient éligibles à ce dispositif de défiscalisation, soit Paris et sa petite couronne, les agglomérations de l’Île-de-France, la Côte d’Azur, Bordeaux, Toulouse, Lille, Lyon, Marseille, Montpellier, la partie française de l’agglomération de Genève, ainsi que, en zone B1, les agglomérations de plus de 250 000 habitants, la grande couronne parisienne, certaines agglomérations où les prix sont élevés (La Rochelle, Bayonne, Cluses, Annecy, Chambéry, Saint-Malo), les départements d’outre-mer, la Corse et les autres îles françaises.
ACHETER DU NEUF
Une des conditions fondatrices de cette loi de défiscalisation était l’achat d’un bien neuf. La loi Pinel considérait comme neuf un logement n’ayant encore jamais accueilli de locataire. Ainsi, pour entrer dans les conditions, le bien devait être acquis dès sa livraison ou sur plan, en l’état futur d’achèvement (VEFA). Le logement devait être achevé dans les 30 mois suivant la signature de l’acte authentique (VEFA) ou l’obtention du permis de construire, et respecter la réglementation thermique (RT2012) ou bénéficier du label BBC 2005. Le premier bail de location, obligatoirement non meublé et en qualité de résidence principale, devait être signé au plus tard 12 mois après la remise des clés au propriétaire.
Depuis le 1er janvier 2021, les maisons individuelles ont été retirées de la liste des logements éligibles au dispositif. Ainsi, pour que son projet lui accorde une réduction d’impôt Pinel, un investisseur devait obligatoirement acquérir un bien situé au sein d’un bâtiment d’habitation collectif. Pour les maisons individuelles, si la demande de permis de construire avait été déposée au plus tard le 31 décembre 2020, alors le bien était toujours éligible au dispositif.
Réalisez votre simulation Denormandie gratuite
Devenez propriétaire sans apport tout en diminuant vos impôts.
La location du bien
Pour bénéficier des avantages offerts par le dispositif Pinel, les investisseurs devaient s’engager sur une période de location de leur bien, de 6 à 12 ans. Le taux de défiscalisation était évolutif en fonction de la durée d’engagement. Autre bénéfice du Pinel pour les contribuables : la possibilité de louer le logement à ses proches. En effet, la loi autorisait les propriétaires bailleurs à louer à leurs ascendants ou leurs descendants moyennant un loyer, à condition qu’ils ne fassent pas partie de leur foyer fiscal. Attention cependant à bien respecter les plafonnements de loyer ainsi que l’échelle de revenus des locataires, même si ceux-ci sont de votre entourage. Les plafonds étaient définis en fonction de la localisation du bien.
En plus de devoir respecter les plafonds de ressources, les propriétaires devaient louer leur bien à un loyer inférieur à un certain montant par m² de surface habitable. En 2026, les plafonds de loyer applicables aux logements loués en Pinel sont les suivants :
| Logement situé en : | Zone A bis | Zone A | Zone B1 | Zones B2 et C (sur agrément) |
| Loyer au m² : | 19,71 € | 14,64 € | 11,80 € | 10,26 € |
Les avantages fiscaux
Les principaux atouts du dispositif aux yeux des investisseurs étaient les avantages fiscaux. Respecter les précédentes conditions de la loi Pinel offrait aux acquéreurs la possibilité de bénéficier d’une réduction d’impôt calculée sur le prix de revient du logement. Selon la durée de location sur laquelle ils s’engageaient, les propriétaires avaient droit à une réduction d’impôt pouvant représenter jusqu’à 21 % du montant de l’acquisition (dans le cadre du Pinel Plus) dans la limite de 300 000 euros investis par an. Ce qui permettait une économie pouvant s’élever à 63 000 euros sur 12 ans au total en Pinel Plus. La loi Pinel limitait les investissements dans le cadre de son dispositif à deux par an, 300 000 euros de somme totale engagée sur une année, sans dépasser le montant de 5 500 euros par mètre carré.
Carte du zonage Pinel
Le cas du Pinel dans l’ancien
La loi Pinel proposait un avantage fiscal pour les investisseurs de biens dans l’immobilier neuf, mais également dans l’ancien. Les niveaux de la réduction d’impôt selon la durée d’engagement à la location étaient identiques. Les conditions d’éligibilité des locataires ainsi que les plafonds de loyer restaient également les mêmes. Seuls les critères du bien à acquérir différaient. Deux solutions s’offraient à l’acheteur : investir dans un bien à rénover ou dans un local afin d’y effectuer les travaux nécessaires pour le rendre habitable décemment. Quelle que soit sa nature, l’investissement devait respecter plusieurs règles : il devait faillir aux critères de décence précisés par la loi n°89-462 du 6 juillet 1989 – article 6, mais respecter les conditions du label énergétique HPE rénovation 2009 ou le label BBC rénovation 2009. Comme les autres biens éligibles à Pinel, il devait se situer dans une zone éligible au dispositif. Attention à la durée des travaux de rénovation pour rendre le bien habitable : ils devaient s’achever au plus tard le 31 décembre de la seconde année suivant la date d’acquisition.
Prolongation du dispositif
Initialement prévu pour prendre fin le 31 décembre 2021, le dispositif Pinel a été prorogé jusqu’en 2024 avec, à la clé, un remaniement des taux de défiscalisation accordés à partir de 2023. Ainsi, à compter de 2023, les nouveaux taux dégressifs ont été de 10,5 %, 15 % et 17,5 % pour un engagement respectif de 6 ans, 9 ans ou 12 ans. À partir de 2024, les nouveaux taux de défiscalisation se sont élevés à 9 %, 12 % et 14 % pour un engagement respectif de 6 ans, 9 ans ou 12 ans.
Un nouveau dispositif, le Pinel Plus (+) a également été annoncé par le gouvernement. Il complétait l’offre de dispositifs de défiscalisation immobilière depuis le 1er janvier 2023. Il donnait accès aux taux pleins de réduction d’impôt permis par la loi Pinel, mais à condition de respecter des normes strictes en matière d’économie d’énergie et de bien-être au sein du logement. Le Pinel Plus a pris fin en même temps que le Pinel, le 31 décembre 2024.
Bon à savoir : depuis la loi de finances pour 2026, le dispositif Jeanbrun (statut du bailleur privé) prend le relais du Pinel. Il permet d’amortir une partie du prix d’un logement neuf, en VEFA ou ancien rénové (travaux d’au moins 30 % du prix), situé dans un immeuble collectif et loué nu pendant 9 ans à un loyer intermédiaire, social ou très social. Il s’applique aux acquisitions réalisées entre le 21 février 2026 et le 31 décembre 2028.